微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
充换电财经
来源:充换电头条


时间:2026-09-09
2305.7万个充电枪,18万个大功率充电桩——这是2026年上半年充换电行业交出的“规模答卷”。
基础设施的规模可观,但桩建了这么多,产业链上的企业到底赚没赚钱?谁在赚钱、谁在亏钱?行业的卡点在哪里?
产业链上市公司的半年报里有答案。
充换电头条梳理了27家涉及充电设备、充电模块、能源电源、充电运营及零部件的上市公司,从收入、利润、资产负债率等维度,拆解充换电行业上半年的真实经营状况。
注:营收、归母净利润、毛利率等为公司整体口径,除特别说明外,不等同于充换电单项业务数据。
一张表、5个TOP榜单看27家企业的半年报
2026年上半年,27家公司实现营业收入合计575.88亿元,归母净利润合计37.66亿元,研发费用合计35.26亿元。其中20家公司营收同比增长,占比74.07%;14家公司归母净利润为正,9家公司归母净利润同比增长。
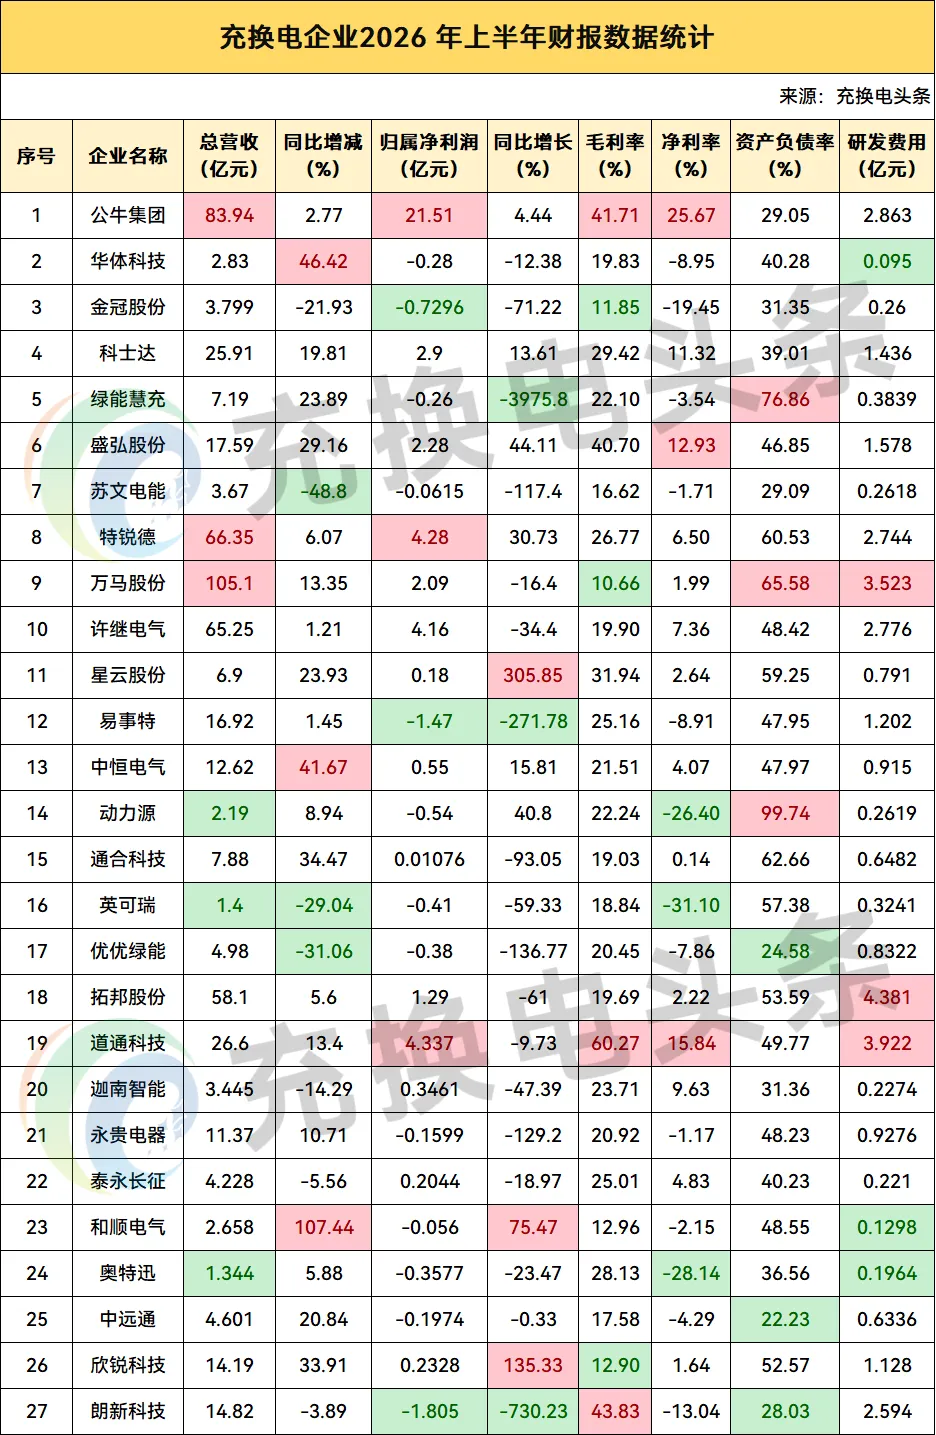
注:红色底色代表该指标排名前三的企业,绿色底色代表排名后三的企业。
74%企业营收实现同比增长
从营收规模看,万马股份以105.10亿元居首,公牛集团、特锐德、许继电气和拓邦股份分别为83.94亿元、66.35亿元、65.25亿元和58.10亿元。
前5家公司合计营收378.74亿元,占27家公司总营收的65.77%,头部集中度较高。
这些企业的共同点在于,充换电业务大多嵌套在更大的业务体系中。
万马股份同时拥有电线电缆和充电场站业务,公牛集团横跨民用电工和新能源产品,许继电气覆盖电网设备、智能电表和充换电设备,拓邦股份则兼营智能控制器、储能和新能源。
多业务结构使充换电可以借助既有渠道和制造能力生长,也使公司整体业绩不完全由单一板块决定。
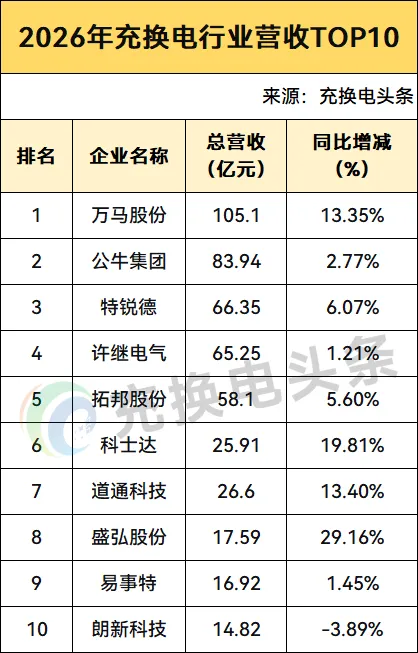
增幅方面,20家公司营收同比增长。和顺电气营收2.66亿元,同比增长107.44%,为表内增幅最高;华体科技、中恒电气、欣锐科技分别增长46.42%、41.67%和33.91%;盛弘股份、通合科技、星云股份、绿能慧充等也实现两位数增长。
14家企业实现盈利,利润表现存在分层
归母净利润方面,公牛集团以21.51亿元领先,道通科技、特锐德、许继电气、科士达和盛弘股份分别为4.34亿元、4.28亿元、4.16亿元、2.90亿元和2.28亿元。
27家公司中,14家归母净利润为正,7家超过2亿元;9家公司归母净利润同比增长,星云股份、欣锐科技、和顺电气的同比增幅分别为305.85%、135.33%和75.47%。
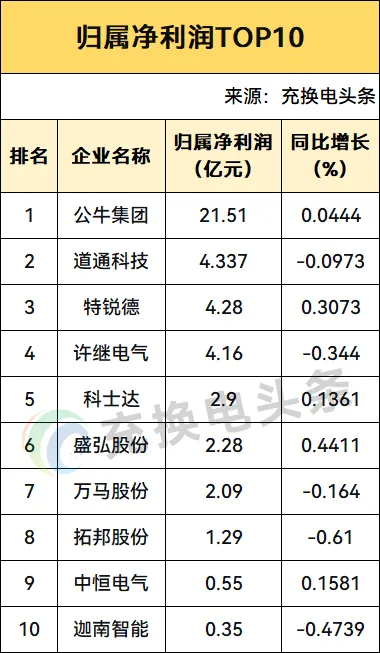
14家盈利企业贡献了绝大部分利润。公牛集团归母净利润21.51亿元,体量明显高于其他企业;第二梯队中,道通科技、特锐德、许继电气、科士达、盛弘股份、万马股份的归母净利润在2.09亿元至4.34亿元之间。这一利润分层说明,充换电产业链并非缺乏盈利空间——能够把规模、技术、渠道和服务连接起来的企业,仍然可以获得较好的回报。
利润变化与营收变化并非完全同步。万马股份上半年营收105.10亿元,同比增长13.35%,归母净利润2.09亿元;公司披露,充电设备发出功率近三年复合增长49.35%,新能源业务仍在推进产品和场站网络建设。对这类企业而言,当期利润只是故事的一部分,研发投入、产品结构调整和渠道铺设也在同时发生。
5家企业毛利率超过30%
道通科技、朗新科技、公牛集团、盛弘股份和星云股份毛利率分别为60.27%、43.83%、41.71%、40.70%和31.94%,是27家公司中毛利率超过30%的企业。科士达、奥特迅、特锐德、易事特和泰永长征毛利率处于25%至30%区间。
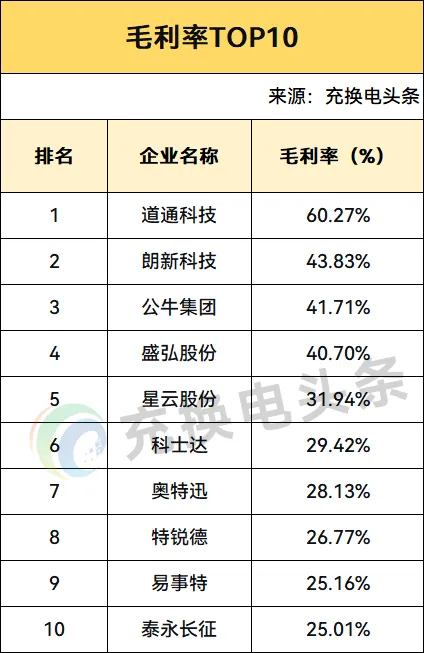
从业务属性看,平台运营、软件服务、系统集成和高附加值电力电子产品,毛利率通常高于纯设备制造环节。
特锐德的财报是一个例证。上半年,其电动汽车充电网业务营收18.26亿元,同比下降0.83%,但受平台运营、能源运营等增值业务增长带动,充电网业务归母净利润达到0.30亿元,同比增长1685.80%。
营收微降,利润却大幅增长,背后是运营服务对设备业务的补充效应——当设备铺设到一定规模之后,调度、运维和能源管理带来的持续性收入,开始成为新的利润来源。
研发投入合计35.26亿元
27家公司上半年研发费用合计35.26亿元。拓邦股份、道通科技、万马股份、公牛集团和许继电气位列研发投入前五,分别为4.38亿元、3.92亿元、3.52亿元、2.86亿元和2.78亿元。
中恒电气研发投入9,150.24万元,同比增长27.31%;盛弘股份研发费用1.58亿元,占营业收入约9%;优优绿能研发投入8,321.77万元,同比增长38.33%。
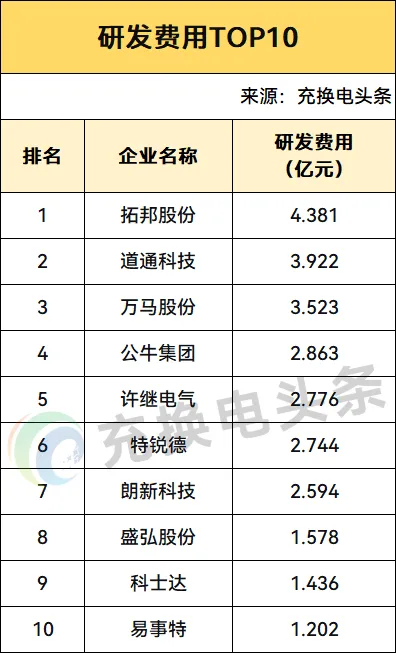
研发重点正在向高压平台、液冷散热、兆瓦级超充、储能协同和数字化运营延伸。中恒电气在半年报中披露,公司已形成ACDC、DCDC、全液冷超充、兆瓦超充、800V直流母线、车网互动及换电站电池充电机等解决方案;优优绿能则持续推进15kW至80kW大功率充电模块、液冷超充和双向V2G模块的研发。
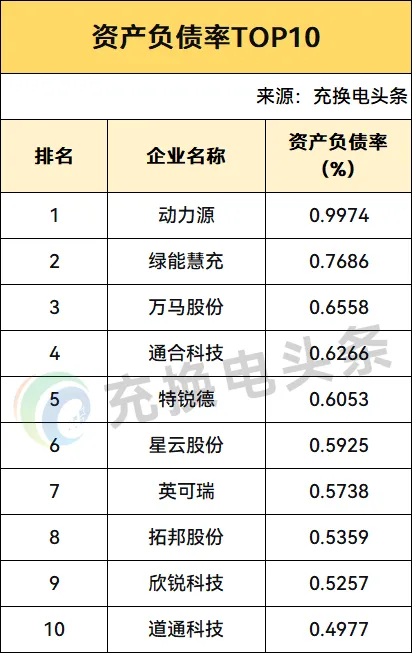
资产负债率方面,27家公司中有9家低于40%,13家处于40%至60%之间,3家在60%至70%之间,2家高于70%。整体来看,22家公司资产负债率低于60%,不同业务模式和发展阶段对应的资本结构存在差异。
三条业务主线:行业上半年在哪布局?
上半年,充换电企业在往哪些方向发力?梳理27家企业的半年报,可以找到三条清晰的业务主线。
第一条是大功率与全场景补能加速落地。
公牛集团新能源业务覆盖家用充电、重卡超充和光储充放一体化,并取得重卡充电桩1级能效行业001号证书;科士达光储充产品收入10.05亿元,同比增长25.08%;和顺电气营收同比增长107.44%,业务覆盖充电设备、充电站建设运营及光伏发电等综合服务。特锐德则面向商用车场景推进重卡充电站、干线网络和无人化补能系统建设。
第二条是核心部件向高效率、高功率方向升级。
动力源持续推进360kW至1440kW液冷兆瓦级超充方案;优优绿能充电模块收入占比97.02%,持续投入大功率充电模块和车网互动技术研发;欣锐科技车载电源与充电基础设施业务形成技术协同;永贵电器覆盖充电接口、大功率液冷充电枪及储能连接器;星云股份业务覆盖锂电池检测、充检一体桩及后服务场景。
第三条是平台与综合能源服务继续延伸。
朗新科技“新电途”聚合充电平台累计接入充电设备超290万,注册用户超3000万,业务已从充电连接延伸到虚拟电厂和能源交易。万马股份充电设备发出功率保持较快增长,推出兆瓦级液冷超充终端,继续完善“设备制造+场站运营+增值服务”体系。奥特迅则围绕集约式柔性公共充电网提供交钥匙工程服务。
赚钱的企业,利润从哪里来?
有人靠规模赚钱,有人靠平台赚钱,有人靠场景赚钱——翻开27份半年报,充换电行业的盈利分野,正变得越来越清晰。
第一层,是吃规模、品牌和既有渠道的红利。
公牛集团上半年83.94亿营收里,归母净利润做到21.51亿,新能源业务从家用充电桩延伸到重卡超充和光储充放一体化,还拿下了重卡充电桩1级能效行业001号证书。万马股份营收105亿,充电设备发出功率近三年复合增长接近50%,线缆主业和充电设备、场站运营之间形成了天然的产业链协同。这类企业的共性是,充换电业务不需要从零搭建客户和渠道体系,主业积累的资源可以直接复用,边际成本天然比别人低。
第二层,是靠运营平台赚持续性收入。
特锐德上半年充电网业务营收18.26亿,设备收入本身在微降,但平台运营、能源运营这些增值服务拉动了充电网归母净利润同比增长1685%。这说明充电网的价值不在于卖了多少根桩,而在于桩联网之后的调度、服务和能源管理能力。
道通科技在北美和欧洲的充电云平台走软件订阅、交易佣金和AI服务的路子,上半年AI及软件收入做到3.32亿,云服务毛利率保持在99%以上——硬件之外的服务,利润率跟卖设备不在一个量级上。
朗新科技旗下“新电途”聚合平台累计接入充电设备超290万,注册用户超3000万,动态定价、智能运维、虚拟电厂这些能力让充电平台真正和电力市场产生了连接。
设备接入之后的运营,正在成为比设备销售更持久的收入来源。
第三层,是产品结构和应用场景决定的价值密度。
同样的充电桩,放在高速服务区、重卡干线、工商业园区、储能系统或者海外市场,售价和毛利率可以差出几个档次。科士达上半年光储充产品及系统收入10.05亿,同比增长25.08%,毛利率22.33%。许继电气充换电设备收入7.49亿,同比增长29.75%,其中国际收入增长超过70%。盛弘股份、星云股份、欣锐科技也分别在大功率充电、充检一体化、车载电源等方向实现了增量。这些企业的共同特征是,没有在低端设备上拼价格,而是把产品嵌入了更有价值的具体场景。
亏损或承压的企业:卡在了哪里?
企业亏损的背后,原因各不相同。
第一种是价格变化与原材料成本的传导时差。
绿能慧充上半年营收增长23.89%,但利润却下滑。公司在财报里解释为——充电设备强制性产品认证(CCC认证)即将落地,上半年市场出现阶段性降价促销,相关产品售价下降,影响主营业务毛利率。
通合科技上半年营收7.88亿元,同比增长34.47%,新能源功率变换产品收入6.23亿元,同比增长61.96%。公司表示,电动重卡补能需求带动充换电站充电电源增长,但原材料价格上涨未能完全向下游传导、部分产品价格下降,以及毛利率较高的智能电网电源和定制类电源及检测业务收入变化,共同影响利润释放。
优优绿能新能源充电模块收入4.84亿元,占总营收97.02%。公司半年报提到,国内充电模块行业竞争加剧,产品销售价格和销量承压,同时部分原材料价格上涨预期也会影响后续毛利率。
第二种是订单交付和项目节奏的影响。
迦南智能上半年营收3.45亿元,同比下降14.29%,归母净利润3460.53万元,同比下降47.39%。公司解释称,利润变化主要与部分客户订单交付进度以及主要产品中标价格变化有关。与此同时,公司新能源产品覆盖充电桩整机、充电模块、液冷/风冷终端、储能系统及配套电气设备;截至报告期末,累计推进合作建站项目29个,其中24个已建成投运。
苏文电能上半年营收3.67亿元,同比下降48.80%。公司在财报中将收入变化归因于市场环境和订单规模变化,但微电网业务收入达到4648.10万元,同比增长4.21%,毛利率54.79%;报告期内光储充一体站平均单枪利用率超过20%,经营活动现金流量净额转为4741.36万元。整体收入的阶段性波动,并不意味着所有业务线都同步变化。
英可瑞上半年营收1.40亿元,同比下降29.04%。公司明确表示,收入变化主要系本期订单量较上期下降;同时,充电桩电源模块产品同质化竞争加剧,毛利率承压。报告期内公司研发投入3241.20万元,与上年同期基本持平,研发节奏没有因收入波动而中断。
第三种是业务结构调整。
易事特上半年新能源汽车充电设施、设备收入5503.72万元,同比下降25%,占公司总营收3.25%;同期储能产品及系统收入7.19亿元,已经成为公司第一大业务。公司业务重心向储能方向移动,意味着充电业务仍在保留,但在整体利润表中的权重发生变化。
金冠股份上半年营收3.80亿元,同比下降21.93%。公司充换电业务形成“设备制造+场站运营”模式,充电桩制造及场站运营收入约4180万元;同时,储能业务仍处于结构调整和市场培育阶段。公司产品已覆盖80kW至480kW一体式直流桩、240kW至1920kW分体式充电堆、V2G充放电一体机、空轨充电机器人、3.2MW液冷大功率充电桩和640kW重卡充电机。
下半场布局:企业下一步往哪走?
上半场的成绩单已经交完,下半场的牌桌刚刚摆开!充换电企业下半年打算怎么打?半年报里的经营计划,指向了四个方向。
继续押注重卡、液冷和兆瓦级超充
公牛集团面向重卡推出了1.92MW至3.0MW产品,动力源布局360kW至1440kW液冷兆瓦级超充方案,道通科技MCS终端最大电流1500A、充电功率可达1.5MW,金冠股份拿出了3.2MW液冷大功率充电桩和640kW重卡充电机,优优绿能则在持续研发液冷超充和80kW大功率模块。
大家都往一个方向挤——重卡和兆瓦级超充。但下一阶段的竞争重点,大概率将从参数竞争转向整站能力竞争,包括配电容量、热管理、储能配置、站点利用率和运维响应。——这些才是真正决定场站能不能跑起来的因素。
从单一充电站走向光储充、微电网和车网互动
苏文电能把“光伏、储能、充换电服务”协同的电动微电网作为重点方向;绿能慧充将充电、储能、微电网、场站运营和能源管理平台放在同一业务体系里;金冠股份在布局V2G和园区能源管理;朗新科技则在把聚合充电平台与虚拟电厂、电力交易连起来。
对企业而言,光储充并不是简单地把三类设备放在一起,而是通过能源管理系统控制功率、优化电价和提高场站利用率。
强化平台、AI和持续运营能力
道通科技继续推进智慧充电云平台和AI服务;特锐德通过特来电扩大充电网、能源运营和无人化补能;朗新科技依托“新电途”积累的设备与用户数据,推进动态定价、智能运维和能源交易;星云股份则将充电设施与电池检测、充检一体化和汽车后服务结合。
从这些布局里能读出一个共识:能不能生产设备只是入场券,能不能持续运营设备、管理能源、服务用户,才是决定下一阶段竞争力的关键。
海外市场和汽车后市场成为新的增量方向
许继电气上半年国际收入同比增长70.76%,道通科技的智慧充电云平台已在北美、欧洲探索订阅和交易服务模式,欣锐科技将车载电源、充电模块和高端装备制造结合,永贵电器则在继续布局液冷充电枪、连接器和储能连接产品。
随着新能源汽车保有量持续增加,电池检测、充检一体桩、维修诊断和海外充电网络,正在成为充换电企业拓展业务边界的下一批方向。
结语:一份仍在变化中的成绩单
2026年上半年,27家充换电产业链上市公司交出了一份“收入扩张、利润分化”的成绩单。20家公司营收实现正增长,14家实现盈利——行业需求仍在释放,市场没有萎缩。但13家公司尚未盈利也说明了一个事实:从订单到利润、从设备到运营,传导还没有完成。
赚钱的企业,往往在规模、品牌、平台、海外市场或高附加值产品中至少占住了一项;利润承压的企业,则更多被价格波动、原材料成本、订单节奏、业务切换或研发投入拖住了脚步。这些差异不只是财务数字上的高低,也对应着不同企业在产业链中的位置,以及正在选择的不同方向。
下一阶段,充换电行业的竞争将继续向重卡超充、液冷技术、光储充、车网互动、能源平台、海外市场和汽车后服务延伸。行业最终比拼的,不只是建了多少充电设施,而是这些设施能否稳定运行、利用率能拉多高、能否在一次次真实的补能服务中持续产生价值——这份成绩单,还在变化中。
数据来源:相关企业2026年半年度报告。
来源:充换电头条
国际充换电网声明:本文仅代表作者本人观点,与国际充换电网无关,文章内容仅供参考。凡注明“来源:国际充换电网”的所有作品,版权均属于国际充换电网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。
浙江监管办管理员 1小时前
宁夏回族自治区公共资源交易网 7小时前

充换电头条 3天前
交通运输部 2026-10-13
青岛城投新能源 2026-10-13
优优绿能 2026-10-13
 图片正在生成中...