微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
电动车电池
来源:国际能源网编辑


时间:2026-09-16
据韩国SNE Research公布的最新数据显示,2026年1月至7月,非中国市场外,全球电动汽车动力电池装车量达到316.2 GWh ,同比增长25.8%。
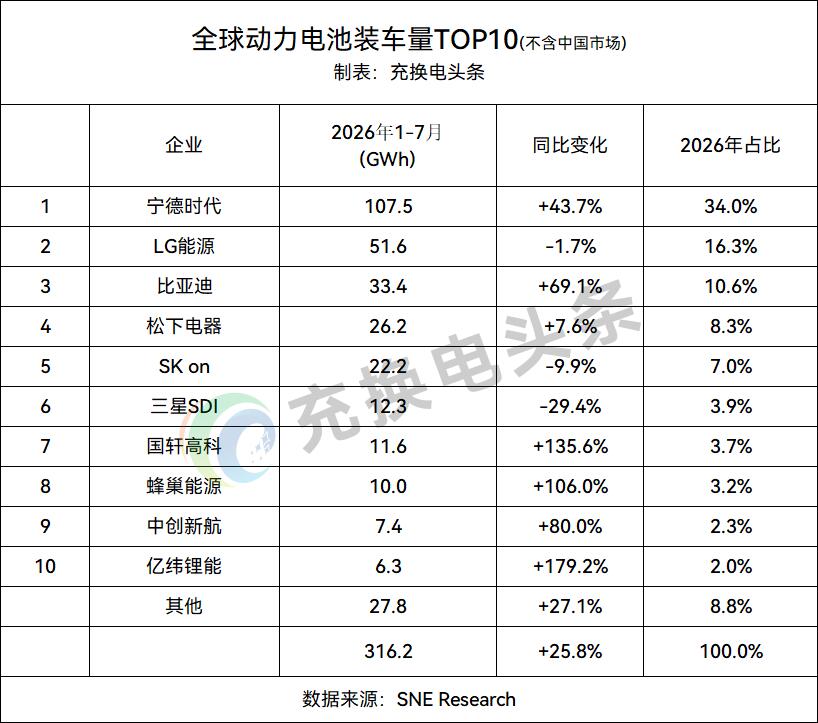
排名前十的分别是宁德时代、LG能源、比亚迪、松下电器、SK on、三星SDI、国轩高科、蜂巢能源、中创新航、亿纬锂能,有6家企业来自中国,其中宁德时代和比亚迪在非中国市场的市场份额合计达到44.6%。
2026年1月至7月,韩国三大电池制造商——LG能源解决方案、SK安和三星SDI——在全球(不包括中国)的电动汽车电池总使用量为86.1吉瓦时,较去年同期下降8.9 % 。三家公司的市场份额合计下降 10.4个百分点,从37.6%降至27.2% 。其中,LG能源解决方案下降1.7 %至51.6吉瓦时,SK安下降9.9 %至22.2吉瓦时, 三星SDI下降29.4%至12.3吉瓦时。此次下降几乎全部归因于北美市场。这三家公司在北美的用电量下降了42.9% ,从38.8吉瓦时降至22.2吉瓦时,但在欧洲(44.4吉瓦时→47.4吉瓦时)和亚洲(9.5吉瓦时→13.2吉瓦时)的用电量却有所增长。尽管非中国市场继续保持20%左右的增长率,但这三家国内公司的用电量却出现下滑,进一步拉大了与中国公司的差距。
LG能源解决方案的电力供应量为51.6吉瓦时,同比下降1.7%,市场份额从20.9%下降至16.3% ,跌幅达4.6个百分点。随着中国企业持续扩大海外供应,以及磷酸铁锂电池(LFP)的普及,北美和欧洲本地生产效率的提升,以及客户和产品组合的多元化,预计将成为市场份额回升的关键因素。
SK-ON的电池使用量同比下降9.9%至22.2GWh ,市场份额也从 9.8%下降2.8个百分点至7.0% 。SK-ON为现代汽车集团、福特、大众、梅赛德斯-奔驰等公司供应电池。尽管现代汽车集团的新款电动汽车提振了业绩,但仍不足以抵消北美和欧洲主要客户销量放缓和生产计划调整的影响。北美生产设施利用率的恢复以及新平台产量的增长被认为是业绩反弹的必要条件。
在排名前十的公司中,三星SDI的降幅最大,同比下降29.4%至12.3吉瓦时。其市场份额也下降了3个百分点,从6.9%降至3.9% 。尽管该公司继续为宝马、奥迪和Rivian等主要客户供货,但由于北美市场占比较高的客户销售疲软,以及欧洲现有电动车型需求放缓,导致其用量下降。分析表明,虽然推出新车型起到了一定作用,但未能抵消现有旗舰车型销量下滑的影响。
松下电器以26.2GWh的产量位列第四,同比增长7.6% 。 尽管其用量有所增长,主要得益于其主要客户特斯拉在北美生产的汽车,但由于增长速度显著落后于??非中国市场,其市场份额从9.7%下降了1.4个百分点至8.3% 。松下正致力于在北美大规模生产下一代圆柱形电池并提高生产效率,同时维持以特斯拉为中心的供应结构。然而,鉴于客户高度集中,特斯拉区域销售和生产策略的变化仍然是影响其盈利波动的主要因素。
2026年1月至7月,宁德时代(CATL )在全球市场(不包括中国)保持第一的位置,电力供应量达107.5吉瓦时(GWh),同比增长43.7% 。其市场份额从 29.7%上升至34.0% ,提升4.3个百分点,超过总市场份额的三分之一。增长主要得益于扩大对中国以外全球汽车制造商(OEM)的供应,包括特斯拉、宝马、奔驰、丰田和起亚等,以及在欧洲和亚洲成功拓展中国汽车制造商和全球OEM客户。基于磷酸铁锂电池(LFP)技术和丰富的产品组合的价格竞争力也为其在非中国市场的扩张提供了支持。
国轩高科装车量达到11.6GWh,同比增长 135.6% ;蜂巢能源增长106.0 %,达到10.0GWh;中创新航增长80.0 % ,达到7.4GWh。亿纬锂能装车量达到6.3 GWh,在排名前十的企业中增速最高,达到179.2% 。
比亚迪以33.4GWh的电池使用量位居第三,同比增长69.1% 。 其市场份额从7.9%上升至10.6% ,增长2.7个百分点,首次突破10% 。
国际充换电网声明:本文仅代表作者本人观点,与国际充换电网无关,文章内容仅供参考。凡注明“来源:国际充换电网”的所有作品,版权均属于国际充换电网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。
奇瑞汽车 1小时前
中国铁塔在线商务平台 4小时前
国际能源网编辑 4小时前
孚能科技 5小时前
商务部 6小时前
新疆大道实业 21小时前
 图片正在生成中...