微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
电动车电池
来源:国际能源网编辑


时间:2026-09-24
欧洲汽车制造商协会 (ACEA) 委托 Mobility Global 进行的一项新研究评估了欧洲电池供应链为满足《工业加速器法案》(IAA) 设想的本地化要求所做的准备。
根据拟议的《欧盟内部协议》(IAA),电池本地化要求将分两个阶段实施:协议生效六个月后(约2027-2028年),电池需包含三个欧盟原产组件,包括电芯。协议通过三年后(约2030-2031年),这一要求将增加到五个欧盟原产组件,包括电芯、电池管理系统(BMS)和正极活性材料(CAM)。
该分析探讨了这些要求将如何影响需求,以及未来十年所需的本地生产规模。分析考虑了三种情景,每种情景都涉及对欧洲制造电池的不同需求水平:
全面市场(高需求情景):涵盖电动轻型汽车市场,包括享受购车激励的私人买家。
公共主导(中等需求情景):涵盖电动轻型汽车,但不包括私人买家,即公司用车、租赁、车队、经销商和公共采购。
公共核心(低需求情景):仅关注企业用车和公共采购。
在所有情况下,尽管预计到 2032 年欧洲电池产量将增长至 306 GWh,但供应预计仍无法赶上需求。
供应有限仍将是扩大符合“欧盟制造”补贴资格的汽车数量的主要制约因素。例如,如果《欧盟汽车法案》(IAA)于2028年生效,由于供应不足,约有300万辆汽车可能无法获得相关补贴。
对于中型和重型商用车而言,挑战更为严峻。到2032年,供需缺口将持续扩大,达到23吉瓦时,届时欧洲的需求量约为可用供应量的四倍。
挑战远不止于能力范围。
研究结果还揭示了电池本地化面临的更深层次的结构性障碍:
·欧洲大多数计划建设的超级工厂都面向NMC电池化学体系,而市场需求正日益转向成本更低的LFP电池,这种化学体系主要由中国主导。
·欧洲制造的电池仍然比进口电池贵得多。
·已公布的产能仍面临融资、审批和实施方面的风险。已公布的产能不应等同于实际运营产能。
·再往上游,欧洲面临着正极和负极活性材料(CAM/AAM)的持续短缺,分析表明,即使在需求较低的情况下,这种短缺也可能要到 2038-2040 年才能消除。
研究结果强调了采取切实可行且经济上可行的本地化方法的必要性。《工业自动化协定》的有效性最终不仅取决于其本地化要求的雄心,还取决于欧洲能否建立必要的上游产能、创造具有竞争力的运营环境以及构建必要的投资框架,从而将这些要求付诸实践。
国际充换电网声明:本文仅代表作者本人观点,与国际充换电网无关,文章内容仅供参考。凡注明“来源:国际充换电网”的所有作品,版权均属于国际充换电网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。

充换电头条 2天前
上汽大通发布 3天前
福田汽车 3天前
赛克科技 SAIKE TECH 3天前
东风汽车 3天前
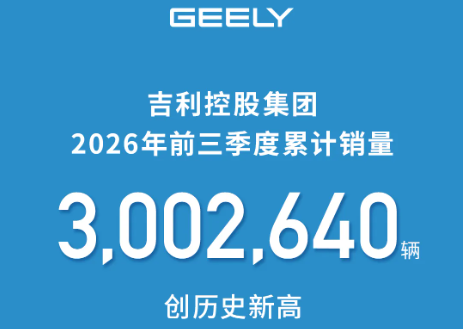
吉利控股集团 3天前
 图片正在生成中...